Sürekli sakatlık (maluliyet) tazminatı, trafik kazası sonucunda kalıcı olarak çalışma gücü azalan veya tamamen yitirilen kişinin bu nedenle uğradığı ekonomik kayıpların karşılığıdır. Bu zararı öncelikle kusurlu aracın trafik sigortası, Sakatlanma Teminatı kapsamında, karşı tarafın kusuru oranında ve poliçe limiti içinde öder. Tutar bir formülle değil; sakatlık oranı, yaş, gelir ve kusur gibi unsurlar dikkate alınarak aktüer bilirkişi tarafından somut dosyaya göre belirlenir. Bu yazıda sürekli sakatlık tazminatının ne olduğunu, kimden ve nasıl istendiğini anlatıyoruz.
Sürekli sakatlık (maluliyet) tazminatı nedir?
Türk Borçlar Kanunu, bedensel zararları sayarken tedavi giderleri ve kazanç kaybının yanında “çalışma gücünün azalmasından ya da yitirilmesinden doğan kayıplar” ile **“ekonomik geleceğin sarsılmasından doğan kayıplar”**ı da sayar (TBK m.54). Sürekli sakatlık tazminatı bu iki kalemi karşılamaya yöneliktir.
Uygulamada “maluliyet”, “sürekli iş göremezlik” veya “iş gücü kaybı” ifadeleri de aynı anlamda kullanılır. Kalıcı sakatlığın derecesi bir yüzde ile, yani sakatlık (maluliyet) oranıyla ifade edilir.
Bu tazminat yalnızca düzenli maaşı olanlar için değildir. Yargıtay uygulamasında çalışma gücü kaybı sadece gelir kaybı olarak görülmez; ev işlerini yürüten, emekli veya küçük yaştaki kişilerin de sakatlık nedeniyle günlük hayatlarını sürdürürken daha fazla güç harcayacakları kabul edilerek tazminat isteyebilecekleri kabul edilmektedir.
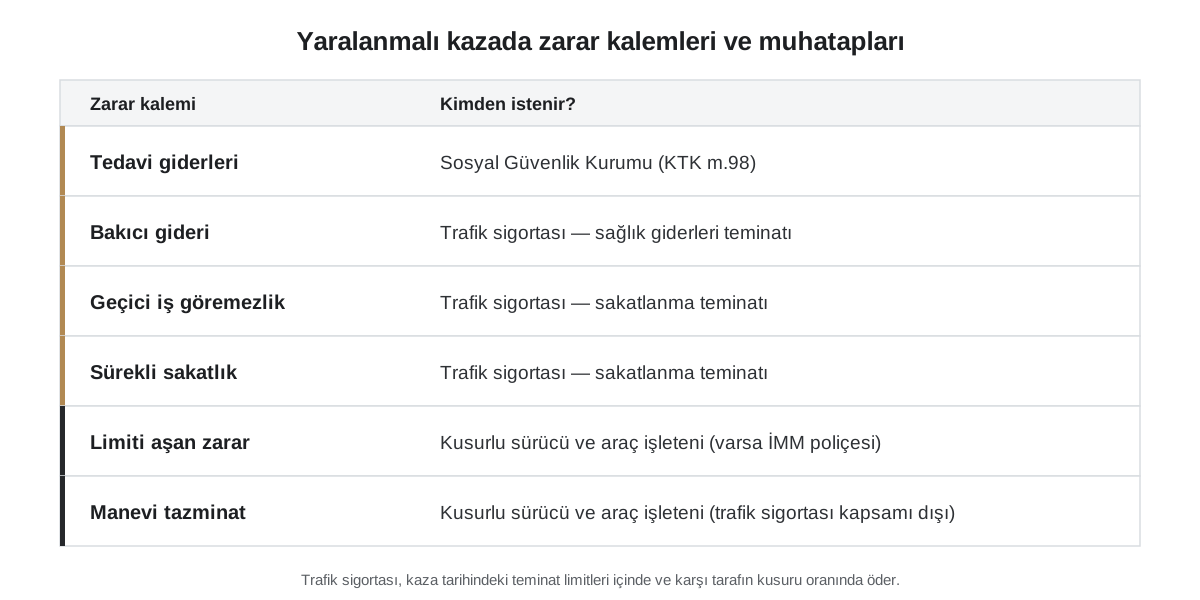
Sürekli sakatlık, kazanın bedensel sonuçlarından yalnızca biridir. Tedavi süresince çalışamamaktan doğan kayıp ve bakıcı ihtiyacı ayrı kalemlerdir; bunları geçici iş göremezlik ve bakıcı gideri yazımızda, tedavi masraflarını ise tedavi giderlerini kim öder yazımızda ele aldık.
Trafik sigortası sürekli sakatlık tazminatını öder mi?
Evet. Zorunlu trafik sigortası Genel Şartlarında Sakatlanma Teminatı, üçüncü kişinin sürekli sakatlığı dolayısıyla ileride ekonomik olarak uğrayacağı maddi zararları karşılamak üzere, TBK’nın haksız fiillere ilişkin hükümlerine göre belirlenen tazminatları içeren teminat olarak tanımlanır. Geçici iş göremezlik ve sürekli sakatlık bu teminattan karşılanır; tazminatın tespitinde sakat kalan kişi esas alınır (GŞ m.A.5/c).
Karayolları Trafik Kanunu da zorunlu sigorta kapsamındaki tazminatlar bakımından, Kanunda düzenlenmeyen hususlarda TBK’nın haksız fiil hükümlerinin uygulanacağını belirtir (KTK m.90).
Başvuru, kural olarak kazaya kusuruyla sebep olan aracın trafik sigortasına yapılır. Araçta yolcu olarak bulunuyorsanız seçenekleriniz farklıdır; bunu yolcu hakları yazımızda anlattık. Dava açmadan önce sigorta şirketine yazılı başvuru yapılması zorunludur; sigortacı 15 gün içinde yazılı cevap vermezse veya cevap talebi karşılamazsa dava açılabilir ya da tahkime gidilebilir (KTK m.97). Ayrıntılar için sigortaya başvuru şartı yazımıza bakabilirsiniz.
Genel Şartların teminat türlerini düzenleyen A.5 maddesi 1 Temmuz 2026'da yeniden düzenlendi. Genel Şartlara göre değişiklikler kural olarak yürürlükten sonra yapılan sözleşmelere uygulanır; 1 Temmuz 2026 öncesinde düzenlenmiş bir poliçe kapsamındaki kazada hangi kuralların uygulanacağı dosya bazında değerlendirilmelidir. Ayrıca 31 Temmuz 2026'dan sonra meydana gelen kazalarda, 7589 sayılı Kanunla TBK m.55'e eklenen faiz ve mahsup kuralları uygulanır (aşağıda açıklıyoruz).
Sakatlık oranı nasıl belirlenir, Kurul Raporu nedir?
Genel Şartlara göre mağdurun tedavi süreci tamamlandıktan sonra sakatlık oranının ve geçici iş göremezlik süresinin belirlenmesinde Kurul Raporu dikkate alınır (GŞ m.A.5/c). Kurul Raporu; Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik ve Çocuklar İçin Özel Gereksinim Değerlendirmesi Hakkında Yönetmeliğe göre düzenlenen, sakatlık oranını, geçici iş göremezlik süresini ve bakıcı ihtiyacını gösteren kurul raporudur (GŞ m.A.2/i). Raporun nasıl alınacağını maluliyet raporu nasıl alınır yazımızda ayrıntılı anlattık.
Genel Şartlarda mağdur lehine iki önemli kural yer alır:
- İlgili kurum ve kuruluşlarca düzenlenen trafik kazasına ilişkin belgelerde illiyet bağı (sakatlığın bu kazadan kaynaklandığı) ile ilgili bir tespit varsa, bu tespitin aksini ispat etmek sigorta şirketine düşer.
- Sigortacı rapora karşı ilgili mevzuattaki itiraz usulüne başvurursa, mağdurun bu itiraz nedeniyle yaptığı belgelenmiş harcamaları sigortacı karşılamakla yükümlüdür (GŞ m.A.5/c).
Uyuşmazlık mahkemeye veya Sigorta Tahkim Komisyonuna taşınırsa sakatlık oranı yargılama sırasında yeniden belirlenebilir. Yargıtay kararlarında bu amaçla Adli Tıp Kurumu veya üniversite hastanelerinin adli tıp anabilim dallarından ayrıntılı, gerekçeli ve denetime elverişli rapor alınması gerektiği vurgulanmaktadır. Özellikle eski tarihli kazalarda raporun hangi mevzuata göre hazırlanacağı da ayrıca önem taşıyabilir.
Sürekli sakatlık tazminatı belirlenirken hangi unsurlar dikkate alınır?
Sürekli sakatlık tazminatı, internetteki hazır hesaplama araçlarıyla güvenilir biçimde bulunamaz; tutar, somut dosyadaki bilgilere göre aktüer bilirkişi (tazminat hesabı yapan uzman) tarafından hesaplanır. Hesapta genel olarak şu unsurlar dikkate alınır:
- Kurul raporu veya bilirkişi raporuyla belirlenen sakatlık oranı,
- Zarar görenin yaşı ve mesleği,
- Kaza tarihindeki geliri ve gelirine ilişkin belgeler,
- Tarafların kusur oranları,
- Daha önce sigortadan veya başka kaynaklardan yapılmış ödemeler.
TBK m.55’e göre bedensel zararlar Kanun hükümlerine ve sorumluluk hukuku ilkelerine göre hesaplanır. Kısmen veya tamamen rücu edilemeyen (ödeyen kurumun sorumludan geri isteyemediği) sosyal güvenlik ödemeleri zararın belirlenmesinde gözetilemez ve tazminattan indirilemez. Hesaplanan tazminat, miktar esas alınarak hakkaniyet düşüncesiyle artırılamaz veya azaltılamaz.
Zarar gören, zararın doğmasında veya artmasında etkili olmuşsa hâkim tazminatı indirebilir (TBK m.52). Örneğin yolcunun emniyet kemeri takmamasının yaralanmayı ağırlaştırdığı somut olarak ortaya konursa indirim gündeme gelebilir.
31 Temmuz 2026’dan sonra meydana gelen kazalar için yeni kurallar: 7589 sayılı Kanunla TBK m.55’e iki fıkra eklendi. Buna göre çalışma gücü kaybı tazminatında, kazancın bilindiği döneme ilişkin tutara olay tarihinden, kazancın bilinemediği (ileriye dönük) döneme ilişkin tutara ise karar tarihinden itibaren kanuni faiz işletilir. Ayrıca tahkikat (yargılamada delillerin incelenmesi aşaması) başlayıncaya kadar ifa amacıyla ödenen bedel, ödeme tarihine göre belirlenecek tazminattan oransal olarak mahsup edilir. Bu kurallar yalnızca 31 Temmuz 2026’dan sonra meydana gelen olaylara uygulanır; daha önceki kazalarda eski hükümler uygulanmaya devam eder (7589 sayılı Kanun geçici m.1/9).
Kusur oranı sürekli sakatlık tazminatını nasıl etkiler?
Trafik sigortası, zarar görenin kendi kusuruna denk gelen tazminat taleplerini karşılamaz (KTK m.92/g; GŞ m.A.6/b). Yani sigorta, karşı aracın sürücüsünün kusuru oranında ödeme yapar. Örneğin kazada siz de kısmen kusurluysanız, sizin kusurunuza düşen kısım tazminattan düşülür.
Kusur oranı bu nedenle tazminatı doğrudan etkiler. Size yüklenen kusurun hatalı olduğunu düşünüyorsanız kusur oranına itiraz yazımızdaki yollara başvurabilirsiniz. Hukuk hâkimi, ceza mahkemesinin kusur değerlendirmesiyle ve beraat kararıyla bağlı değildir (TBK m.74); kusur, tazminat davasında bilirkişi incelemesiyle yeniden belirlenebilir.
Sigorta limiti yetmezse kalan tutar kimden istenir?
Trafik sigortası, kaza tarihinde geçerli teminat limitleri içinde ödeme yapar (GŞ m.A.1, A.3). 2026 yılı için otomobillerde kişi başı sağlık, sakatlanma ve ölüm teminatı limiti 3.600.000 TL, kaza başı limit 18.000.000 TL’dir.
Hesaplanan tazminat bu limiti aşarsa kalan kısım için:
- Kusurlu sürücüye (TBK m.49),
- Aracın işletenine, yani genellikle ruhsat sahibine (KTK m.85),
- Varsa aracın İhtiyari Mali Mesuliyet (İMM) poliçesini düzenleyen sigortacıya
başvurulabilir. Birden fazla kişi sorumluysa bunlar zarar görene karşı müteselsilen (her biri zararın tamamından) sorumludur (KTK m.88). İMM sigortasında da dava öncesinde sigortacıya yazılı başvuru yapılması gerekir (KTK m.97, m.100).
Kazanın yarattığı acı ve üzüntü için istenen manevi tazminat trafik sigortası kapsamında değildir (KTK m.92/f). Bu talep kusurlu sürücü ve işletene yöneltilir; ayrıntıları manevi tazminat yazımızda bulabilirsiniz.
Sürekli sakatlık tazminatında zamanaşımı ne kadar?
Motorlu araç kazalarından doğan maddi tazminat talepleri, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren 2 yıl, her halde kaza gününden itibaren 10 yıl içinde zamanaşımına uğrar. Kaza suç oluşturuyorsa ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa, o süre tazminat talepleri için de geçerlidir. Zamanaşımı sürücüye veya işletene karşı kesilirse sigortacıya karşı da kesilmiş olur (KTK m.109).
Sakatlıkta zararın tam kapsamı bazen ancak tedavi bittikten sonra ortaya çıkar. Bu nedenle sürelerin ne zaman başladığı somut dosyada dikkatle değerlendirilmelidir. Konuyu trafik kazasında zamanaşımı yazımızda ayrıca anlattık.
İki hüküm daha bilinmelidir: Bedensel zararın kapsamı karar sırasında tam belirlenemiyorsa hâkim, kararın kesinleşmesinden itibaren 2 yıl içinde hükmü değiştirme yetkisini saklı tutabilir (TBK m.75). Ekonomik durumu gerektiren ve iddiasını inandırıcı kanıtlarla destekleyen zarar gören için hâkim, dava sürerken geçici ödeme yapılmasına karar verebilir (TBK m.76).
Ne zaman avukata danışmak gerekir?
Sürekli sakatlık dosyaları; tıbbi rapor, kusur, gelir ve aktüer hesap gibi birbirine bağlı teknik konular içerdiği için hatalar tazminatı önemli ölçüde etkileyebilir. Özellikle şu durumlarda hukuki destek almak faydalı olur:
- Sigorta şirketi düşük bir teklif yaptıysa ve size ibraname (artık başka bir talebiniz olmadığını gösteren belge) imzalatmak istiyorsa,
- Sigorta şirketi Kurul Raporuna veya illiyet bağına itiraz ediyorsa,
- Kazada size kusur yüklendiyse,
- Zarar sigorta limitini aşıyorsa ve sürücü ile işletene karşı da dava açılması gerekiyorsa.
Kazanın ilk anından itibaren izlenecek adımlar için kaza yaptım ne yapmalıyım rehberimize göz atabilirsiniz. Somut dosyanızın değerlendirilmesi için bir avukattan destek alabilirsiniz.
Sık sorulan sorular
Trafik kazasında sürekli sakatlık tazminatını kim öder?
Öncelikle kazaya kusuruyla sebep olan aracın trafik sigortası, Sakatlanma Teminatı kapsamında ve poliçe limiti içinde öder. Limiti aşan kısım için kusurlu sürücü ile aracın işleteni sorumludur; varsa İhtiyari Mali Mesuliyet (İMM) poliçesine de başvurulabilir.
Çalışmıyorum, sürekli sakatlık tazminatı alabilir miyim?
Yargıtay uygulamasında çalışma gücü kaybının yalnızca gelir kaybı olarak görülmediği; ev işlerini yürüten, emekli veya küçük yaştaki kişilerin de sakatlık nedeniyle günlük hayatta daha fazla güç harcayacakları gerekçesiyle tazminat isteyebilecekleri kabul edilmektedir. Tutarın nasıl belirleneceği somut dosyaya göre bilirkişi tarafından değerlendirilir.
Kazada kısmen kusurluysam maluliyet tazminatı alabilir miyim?
Evet, ancak trafik sigortası yalnızca karşı tarafın kusuruna düşen kısmı öder; sizin kusurunuza denk gelen kısım teminat dışıdır (KTK m.92/g). Kusur oranına itiraz konusunu bu yazıda anlattık.
Sigortanın teklif ettiği maluliyet tazminatı düşükse ne yapabilirim?
Teklifi kabul etmek zorunda değilsiniz. İtiraz için Sigorta Tahkim Komisyonuna başvurabilir veya dava açabilirsiniz. Yetersiz olduğu açıkça belli olan tazminat anlaşmalarının yapıldıkları tarihten itibaren 2 yıl içinde iptali istenebilir (KTK m.111).
Sürekli sakatlık tazminatı için ne kadar sürem var?
Kural olarak zararı ve tazminat yükümlüsünü öğrendiğiniz tarihten itibaren 2 yıl, her halde kaza tarihinden itibaren 10 yıldır. Kaza suç oluşturuyorsa ve ceza zamanaşımı daha uzunsa o süre uygulanır (KTK m.109). Ayrıntılar zamanaşımı yazımızda.
Trafik sigortası manevi tazminat da öder mi?
Hayır. Manevi tazminat zorunlu trafik sigortası kapsamı dışındadır (KTK m.92/f). Kusurlu sürücü ve işletenden, poliçesinde teminat varsa İMM sigortacısından istenebilir. Bkz. manevi tazminat rehberi.
Dayanak mevzuat ve kaynaklar
- 6098 sayılı Türk Borçlar Kanunu, m.49-56, m.72, m.74-76
- 2918 sayılı Karayolları Trafik Kanunu, m.85, m.88, m.90, m.92, m.97, m.109, m.111
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları (RG 14.05.2015/29355, 01.07.2026 itibarıyla güncel hali), m.A.2, A.5, A.6
- Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında Değişiklik (RG 12.06.2026/33278)
- 7589 sayılı Kanun (RG 31.07.2026/33326), m.18 ve geçici m.1/9
Bu yazı genel bilgilendirme amaçlıdır; somut bir olay için hukuki görüş yerine geçmez. Yazı, 16 Kasım 2026 tarihindeki mevzuata göre hazırlanmıştır; bu tarihten sonra mevzuat ve içtihat değişmiş olabilir.